ENCYCLOPEDIA
知识百科
“境外业务不做了,公司也不用了,反正在境外,不管就行了吧?”
很多企业完成ODI备案、资金出境后,一旦境外项目不顺,第一反应是止损、停止追加投资,但绝大多数都忽略了一个关键动作——主动办理ODI备案注销。
境外投资终止≠ODI完结。境外清算注销只是第一步,国内注销不做,备案在监管系统里会永久显示“存续状态”,持续占用企业出海额度、绑定年度合规申报义务,埋下长期处罚隐患。
2026年7月1日施行的国务院837号令,正式确立“全生命周期监管”机制,升级退出环节合规要求、拉高违规处罚成本。如果你手里也搁置的境外项目,建议尽早评估。
一、为什么必须办理ODI注销?
很多企业觉得“不注销顶多是下次申请ODI麻烦点”,但在837号令新规下,遗留“僵尸备案”的后果远超预期:
第一,满足法定合规硬性要求
依据《企业境外投资管理办法》及837号令相关规定,境外投资项目实质性终止后,需在规定时限内完成注销。逾期未注销的,企业会被纳入境外投资异常名录,限制后续境外投资、并购、增资等出海行为,法定代表人、经办人信用记录同步受影响。
第二,释放冻结外汇与投资额度
未注销的ODI记录一直留在系统里,新的境外投资、增资项目无法通过商务、外汇部门审批。实务中大量企业因多年前的老旧项目未注销,直接卡死全新出海布局。
第三,规避跨境税务与连带合规风险
境外主体即便实际停业,仍会持续产生当地纳税申报、年报公示等义务。若被当地吊销、除名或列入异常,境内母公司将被追溯追责。
核心结论:只要境外投资已经实质性、永久性终止,就必须主动申请ODI备案注销,完成合规闭环。
二、哪些情况需要办理注销?
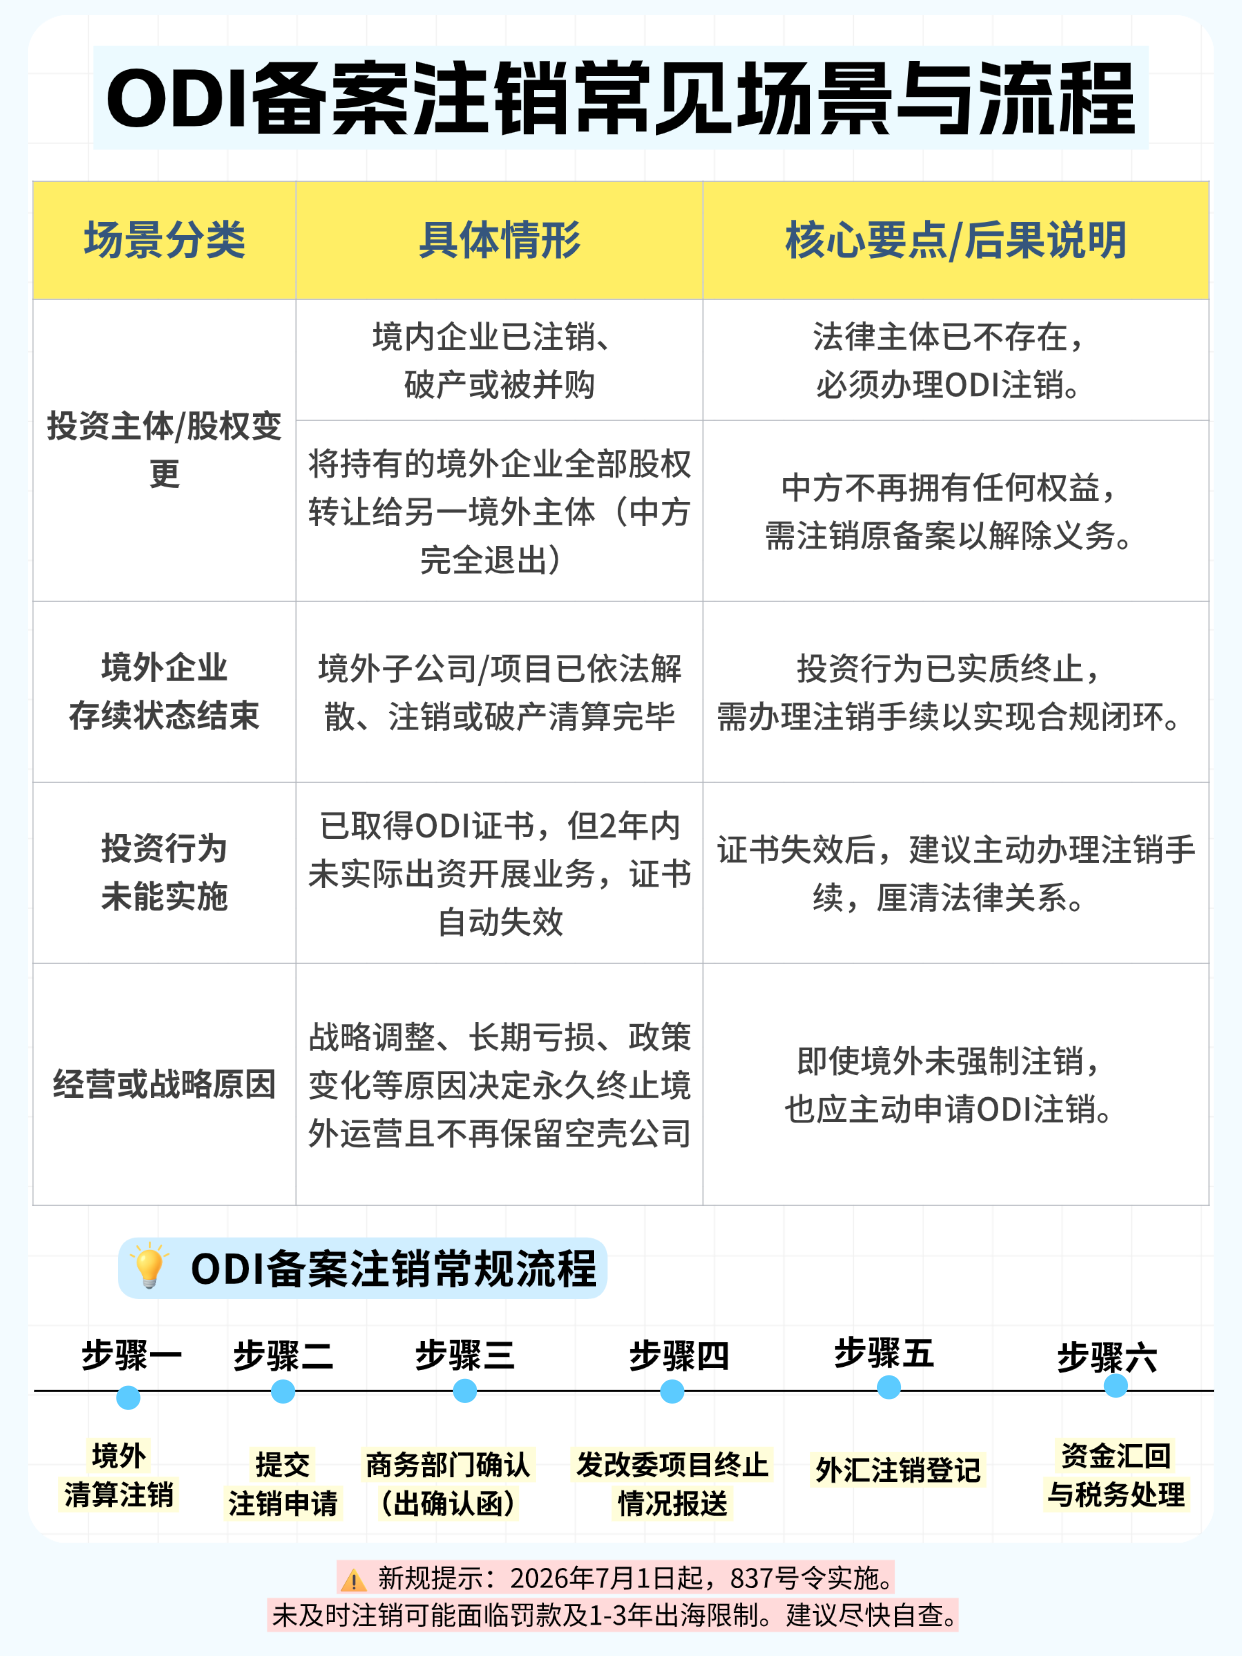
以下5类情形属于法定必须注销场景:
1.境外公司已经清算并注销了
境外主体不存在了,国内ODI备案必须同步注销。
2.境内企业把境外股权全部转让了,不再持有任何权益
需满足“100%股权转让、完全退出、无持股、无收益分成、无关联控制权”条件。
3.境外项目终止运营,没有实质经营活动
长期停摆、无营收、无人员、无业务流转,但ODI备案仍显示存续,须清理注销。
4.境内投资主体解散、破产、合并或注销
投资主体资质灭失,对应的境外投资备案无合法承载主体,需依规注销。
5.境外公司被当地监管部门吊销、除名、强制注销
境外主体状态发生根本性变更,属于重大合规变动,境内必须同步报备并完成注销。
重点新规提醒:837号令首次将居民个人明确列为对外投资主体。个人通过境外SPV持股的架构,项目退出、股权处置时同样需要完成合规注销。目前个人境外投资细则尚未完全落地,建议提前预留合规整改、材料报备周期。
三、注销前必备准备工作
ODI注销无法即时办结,建议启动流程前完成四项前置准备:
梳理境外项目存续期间的账务、税务、合同、合规记录,核查是否存在未结清债务、未申报税务、未处理合规等瑕疵。
完成境外债权债务清算、资产处置、员工安置、银行账户注销、税费清缴。这是境内注销审批的核心前置条件,账务不清、债务未结,很容易被退回申请。
与境外合作方、客户、供应商、合作机构终止相关合同、结清合作权责,避免注销期间产生纠纷。
提前筹备股东决议、董事会决议、境外清算报告、完税证明、股权交易凭证、原ODI证书等全套材料。
四、注销流程:先境外,后国内
ODI注销与备案流程完全反向:ODI备案是「国内审批→资金出境→境外落地」,ODI注销严格遵循「先境外、后境内,先清算、后注销,先审批、后回款」。
第一步:境外清算注销
境外公司召开股东会通过终止决议,完成税务清缴、债务清偿、员工安置。取得完税证明后,向注册机构申请注销,获取《公司注销证明》。涉及股权转让的,还需完成交易登记并取得转让凭证。境外文件通常需经“当地公证+中国使领馆认证”,材料不全或认证过期,国内不予受理。
第二步:商务部门注销申请
向原发证机关提交注销申请。核心材料包括:注销申请书、内部决议、境外注销证明、原《企业境外投资证书》原件、外汇登记业务凭证、境外完税证明等。
第三步:商务审核出函
商务部门审核材料完整性和规范性、境外注销真实性。审核周期一般约7到15个工作日。通过后出具《企业境外投资注销确认函》,系统将原ODI备案状态更新为“已注销”。这份确认函是下一步办理外汇注销的关键凭证,务必妥善保管。
第四步:发改委项目终止情况报送
已完成发改备案/核准的ODI项目,境外子公司清算注销后,需向原发改受理机关报送项目终止情况,提交项目终止说明、境外注销文件及清算材料。
结合发改委《对外投资管理办法(修订征求意见稿)》第四十二条,征求意见稿提出投资者应在对外投资终止之日起10个工作日内提交终止情况报告。
需要说明的是,该征求意见稿目前尚未正式颁布实施,但已释放出监管向“全生命周期严格报送”升级的信号,建议企业提前参照准备。
实务提醒:发改委环节属于信息报告义务,与商务、外汇的审批式注销性质不同,但同样不可省略。不要默认“项目结束不用通知发改”,多层架构下下层子公司注销,同样需评估是否触发报送义务。
第五步:外汇注销登记
关键材料:商务部门注销确认函、境外注销/转让证明、外汇登记业务凭证。实践中通常通过开户银行代办。只有外汇注销登记完成,境外清算剩余资金才能合规汇回境内。
第六步:资金汇回与税务处理
凭清算报告、完税证明、银行账单及国内注销凭证,向银行申请资金汇回。
两个关键点:一是原路返回,清算资金原则上回到当初投资款出境的账户;二是国际收支申报,资金入境时选择“境外直接投资撤资”对应交易编码。最后根据汇回资金性质进行税务申报。
五、不注销的后果,在837号令下更严重了
1.持续占用投资额度,影响后续出海
未注销的ODI记录一直占着对外投资额度,新项目无法审批,一个早年搁置的项目可能拖累整个出海计划。
2.存量权益登记义务持续存在,有真实处罚案例
只要ODI备案未注销,企业每年都需办理境外直接投资存量权益登记,逾期未申报会被外汇管理局处罚。某上市公司就因未在规定时间办理2022年度存量权益登记,被国家外汇管理局深圳市分局责令改正、警告,并处罚款4万元。 上海也有企业和个人因同类问题被罚款。这类记录会进入企业信用系统,影响融资和上市尽调。
3.罚款升级,还可能禁止进入市场
837号令第二十七条设置阶梯式处罚:投资禁止类项目拒不执行的,处投资额5‰至10‰罚款,责任人处5万至10万元罚款;未履行核准备案手续或提交虚假材料的,处投资额1‰至5‰罚款,拒不改正的升至5‰至10‰,责任人处2万至5万元罚款。更关键的是“处罚到人”:处罚生效后,主管部门可3年内不受理其核准备案申请,或禁止其1至3年从事对外投资活动。
一个历史遗留的未注销项目,可能直接切断企业未来几年的出海通道。
4.退出环节可能触发安全审查
837号令第十五条首次设立独立的境外投资国家安全审查制度,审查范围涵盖“境外投资及相关资产、权益的转让、处分”。注销清算中的资产处置,如果涉及敏感行业、关键技术、重要数据或战略资源,可能触发安全审查,交易可能被暂停、调整甚至撤销。涉及AI、半导体、生物医药等领域的境外项目,启动注销前建议先评估是否需要安全审查。
七、实操高频踩坑点(90%企业都会中招)
坑一:以为境外公司关掉就完事了
境外清算注销只是第一步,国内ODI备案注销同样不能少。只做境外不做境内,备案仍显示“存续”,风险不会自动消除。
坑二:超期申报,加重违规情节
境外投资终止后,通常要求在境外注销完成后30个工作日内向国内主管部门提交注销申请,具体以当地要求为准。拖得越久,补办材料越多,被处罚概率越高。
坑三:境外文件未完成双认证
注销证明、清算报告未经当地公证和中国使领馆认证,国内大概率不受理,反复补材料可能浪费一两个月。
坑四:遗留年度存量申报逾期记录
ODI存续期间历年存量权益登记漏报、逾期未报的,必须先补齐所有年度申报、结清处罚,才能提交注销申请。
坑五:境内外主体信息不一致
境内备案主体名称、股权结构、经营范围与境外公司登记信息存在偏差、历史变更未报备的,需补充变更说明和佐证材料。
ODI注销不是简单的流程收尾,是境外投资全生命周期合规的最后一道关口。837号令落地后,监管从“重备案、轻退出”转向“全链条管控”,退出合规与新设备案同等重要。
我们拥有成熟的ODI注销实操经验,可梳理企业遗留项目、排查合规风险、办理全套注销流程。

免责声明:
本文仅为一般性合规知识分享,不构成法律、税务或投资建议。ODI注销的费用、周期因项目情况而异,文中时限、流程及案例不构成对具体项目结果的承诺。具体方案及报价请扫码咨询。